

 お問い合わせはこちら
2026.11.09
グループ会社間取引の書類保存が厳格化!「関連者間取引に係る書類の整理保存の特例」の概要と実務対応
こんにちは。
中小企業の事業承継と相続に強い税理士法人アイユーコンサルティングです。
日ごとに寒さが深まってまいりましたが、皆様お変わりなくお過ごしでしょうか?
さて、本記事では令和8年度税制改正の「関連者間取引に係る書類の整理保存の特例」について、
制度の基礎知識から対象取引、税務調査で狙われやすいポイント、
企業が取り組むべき実務対応を解説いたします。
1. 「関連者間取引に係る書類の整理保存の特例」の
概要と創設の背景
本制度は、親会社や子会社、グループ企業などの「関連者」との間で
行われる取引について、契約書や請求書などの書類に対価の額の算定根拠などが
記載されていない場合、それを補完する「特定事項記載書類」の取得・作成および
7年間の保存を義務付けるものです。
対応を怠ると、最悪の場合「青色申告の承認取消し」や「推計課税」の
リスクが生じる可能性があるため、早期の社内整備が必要となります。
制度創設の背景には、企業グループ内で行われる取引が、外部から実態を把握しにくく、
取引に関する詳細な資料が作成されないまま恣意的な支払額の調整が
行われるケースが散見されていたことにあります。
例えば、企業グループ内で発生する共通の業務(研究開発、広告宣伝、経営指導など)を
特定の1社に集約し、その業務にかかった費用をグループ内の他の法人に
一定の基準(売上高、従業員数、利用時間など)で配賦して
請求・負担する取引、いわゆる「シェアードコスト取引」が該当します。
■対象取引等
| 項目 | 内容 |
|---|---|
| 適用時期 | 令和8年(2026年)4月1日以後に開始する事業年度に行う関連者間取引から適用 |
| 対象法人 | すべての内国法人(青色申告法人・白色申告法人問わず) ※外国法人は別枠の文書化規定があるため対象外 |
| 保存期間 | 確定申告書の提出期限から7年間(納税地等に保存) |
| 対象取引 | 関連者からの「無形資産(工業所有権等)の譲渡・貸付け」および「一定の役務提供」(販売費及び一般管理費等の費用の額の基因となるもの) |
2. 対象となる「関連者」の範囲と「対象取引」
本特例は、単なる親子会社間だけでなく、実質的な支配関係がある法人や第三者を経由した取引にも及ぶ点に注意が必要です。
(1) 「関連者」の範囲
関連者に該当するかどうかは、取引が行われた時の現況によって判定されます。
- 持株関係(50%以上)
一方の法人が他方の法人の発行済株式等を
直接または間接に50%以上保有する関係(親子関係) - 兄弟関係(50%以上)
同一の者によってそれぞれ50%以上保有されている関係 - 実質的支配関係
役員の2分の1以上若しくは代表役員の兼務、
事業活動の相当部分の依存、資金調達の依存等が存在する関係 - 連鎖関係
持株関係や実質的支配関係が連鎖するグループ法人
【注意】第三者を経由した取引(みなし関連者間取引)
非関連者(第三者)との取引であっても、関連者からの無形資産や役務提供が
契約等により内国法人に移転・提供されることがあらかじめ決まっており、
その対価が関連者との間で実質的に決定されている場合は、
関連者間取引とみなして本特例が適用されます。
よって、自社と関係のない会社を間に挟んだとしても、関連者との取引とみなされてしまいます。
(2) 対象となる「関連者間取引」の具体例
対価を支払う内国法人側で「販売費及び一般管理費等の損金(費用)」となる取引が対象です。
製品の単純な購入(売上原価となる仕入)等は対象外となります。
- 工業所有権等の譲渡・貸付け
特許権、商標権、ノウハウ、著作権、ソフトウェア使用料等 - 費用分担等に係る事業活動(シェアードコスト)
・グループ共通ブランドの広告宣伝、市場分析
・新製品・新技術の研究開発
・ITシステム、データベース、オフィス・設備の
グループ共通利用・維持管理 - 経営の管理・指導等に係る役務提供
・事業計画策定、内部管理体制の構築への助言・指導
(経営指導料・技術指導料)
・人事、労務、法務、財務、経理などのバックオフィス支援
・定期的・組織的な事業情報の提供
3. 「特定事項記載書類」とは?
作成が不要になる条件
注文書、契約書、領収書、見積書などの「取引関係書類」に
所定の必要記載事項(対価の明細や計算方法等)が不足している場合、
その不足している事項(=特定事項)を明らかにする書類が「特定事項記載書類」です。
特定事項記載書類に求められる「記載内容の程度」
「第三者の立場からみて、価格設定の考え方や
取引内容を客観的に把握できる程度」の記載があれば足ります。
- 役務提供の内容
どのような業務・指導が行われたかが特定できること - 対価の額の計算方法
「技術指導料=売上高の〇%」「作業時間〇時間×単価〇円」
などの算定根拠(計算メモ等)が確認できること
【実務上のポイント】
- 複数書類での総合判断OK
1枚の契約書にすべてが書かれていなくても、
「契約書+見積書+計算メモ+業務報告書」などの
複数書類を合わせて必要事項が確認できれば、
特定事項記載書類の追加取得は不要です。 - 継続取引の簡略化
毎年同じ内容で継続する取引の場合、
役務内容に変更がないことが確認できれば、
最初の1年目に作成した特定事項記載書類を
そのまま据え置き保存することが認められます。 - ローカルファイル(移転価格文書)の活用
移転価格税制のローカルファイルがあり、
そこに必要事項が記載されていれば特例は適用されません
(二重対応不要)。 - 電子取引の場合
メールや電子データ等(電子取引)で特定事項を取得した場合は、
本特例(紙での書類保存)の対象外となり、
電子帳簿保存法の要件に沿ってデータ保存します。
4. 税務調査ではどこを見ている?
税務署目線のチェックポイント
税務調査において、調査官が関連者間取引を調べる際の着眼点は以下の通りです。
- 取引の内容と性質
どのような目的で行われた取引か、
経営上どのような意味を持つ取引かが明確になっているか。 - 行為者の特定(役務提供の場合)
実際のサービス提供や指導を行った「行為者」が
誰であるかが特定できるか。 - 取引実態・実績の有無
名目だけの契約になっていないか、
実際の提供や利用の実態(実績)が存在するか。 - 金額の算定根拠の合理性
対価の額がどのような計算式・配賦基準
(売上比、作業時間等)によって算出されているか。
もう少し具体的に、
A社とB社の代表が同一人物である場合を例に考えてみます。
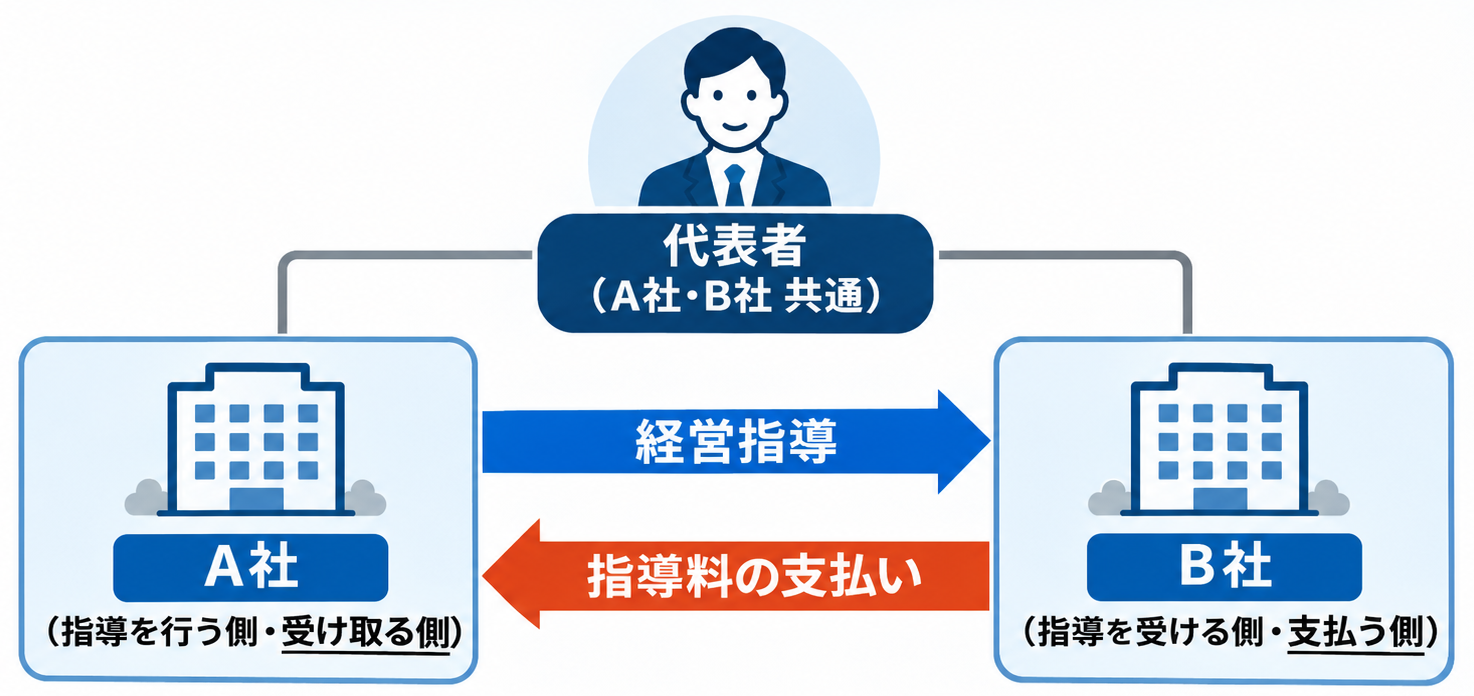
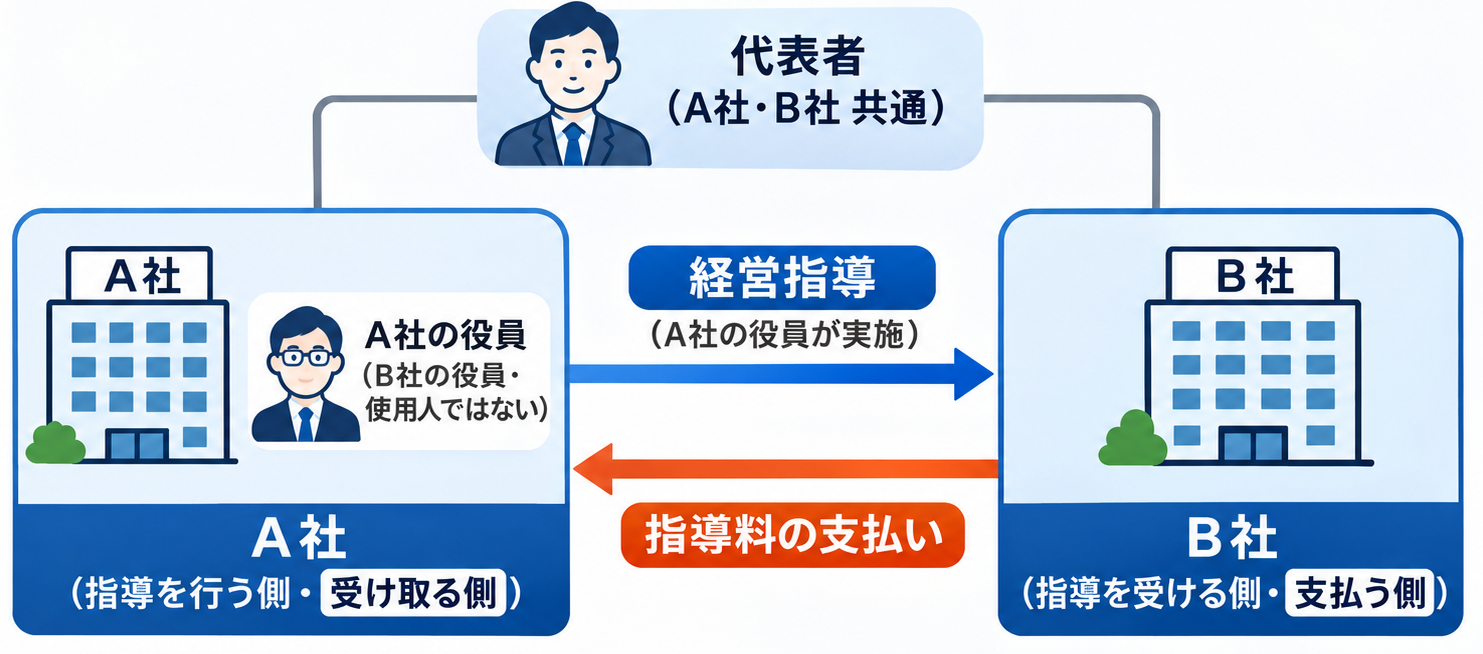
【関連者間取引のポイント・対策】
①取引金額の合理的な算定方法を決めておく
例えば「対象部門の売上高の〇%」などと契約で定め、その計算根拠を明記又は説明できる状態にしておく。
※金額の算定に当たっては、第三者と取引を行う場合の金額と関連者間で
取引を行う場合の金額に大きな乖離がないか意識することが重要です。
②契約書等に「便益を提供する目的・理由」、「提供する便益の具体的な内容」、
「便益を提供する『担当部署』や『指導担当者(行為者)の役職・氏名』」を具体的に明記する
③便益が提供された証拠(議事録、メール、資料、活動履歴)を残しておく
5. 書類が保存されていない場合のリスク
(青色取消し・推計課税)
(1) 「直ちに損金不算入」になるわけではない
特定事項記載書類の保存がないこと「のみ」をもって、
直ちに費用の損金算入(経費化)が拒否されるわけではありません。
税務当局は帳簿書類等から取引の実態把握に努め、実態に基づいて課税関係を判断します。
(2) 青色申告の承認取消しと推計課税のリスク
ただし、法令上、特定事項記載書類の保存がないことは
青色申告の承認取消事由(法人税法第127条第1項第1号)に該当します。
国税庁が、国税職員向けに定める内部規則である
「事務運営指針」によれば、軽微な不備であれば
直ちに取消処分とはならず「指導」にとどめられますが、悪質または是正されない場合は青色申告が取り消される可能性があります。
【青色取消しによる実務上の大打撃】
- 繰越欠損金の控除が不可に
- 白色申告化に伴う「推計課税」の対象に(同業他社比率等で強制的に所得計算されるリスク)
- 各種税額控除・特別償却の適用不可
6. 企業が今すぐ行うべき実務対応
企業が取り組むべき3ステップは以下の通りです。
- グループ内取引の洗い出しと分類
親会社・子会社・関連会社から受け取っている
「経営指導料」「業務委託料」「システム利用料」「ロイヤルティ」等をリストアップする。 - 契約書・請求書・配賦計算書のチェック
対価の額の計算方法(〇%や〇時間など)が書類上明記されているか確認する。
不足している場合は「計算メモ」等をセットで保存するルールを作る。 - 電子取引・電子帳簿保存法との連携整備
メール等で計算明細を取得した場合は、
電子帳簿保存法に沿ったデータ保存フローを確立しておく。
まとめ
いかがでしたでしょうか?
「関連者間取引に係る書類の整理保存の特例」は、決して過度な
帳簿作成を強いるものではなく、「グループ内取引の対価設定について、
第三者から見ても納得できる合理的な根拠を残しておくこと」を求めている制度です。
制度への対応を怠ると、最悪の場合「青色申告の承認取消し」などの
大きなリスクにつながる可能性があります。
対象となる取引の洗い出しや、契約書・配賦計算書のチェック、
電子帳簿保存法に沿った保存フローの構築など、適用開始に向けて計画的に社内体制を整えておくことが重要です。
アイユーコンサルティンググループでは、税務・財務リスクの
洗い出しから、実務対応支援まで幅広くサポートしております。
制度対応や税務に関するお悩み・ご不安がある方は、アイユーコンサルティンググループまでお気軽にお問い合わせください。